iPhone Duo炒至9.9万元,首发预售价普遍加价数千元, 9月10日,苹果在秋季新品发布会推出旗下[敏感词]折叠屏手机iPhone Duo,产品将在10月16日20时开启预购,10月23日正式对外发售,多数人当它是一场新品发布会,但在 PCB 产业链里,这是一次实打实的产能事件。
新一代机型在主板、显示、电池、摄像模组之间,塞进了更多、更薄、更长的 FPC 柔性电路板。这些软板抢走的,正是工业控制、汽车电子、医疗设备客户也在排队等着的层压压机与激光钻孔设备。
这轮紧张到什么程度?对非消费电子项目意味着什么?Q4 备货该怎么应对?今天一次讲清。
01 FPC 从“配角”变成了“抢手货”
往年谈手机,FPC 常被当作“低单价排线”。今年不一样了:
① iPhone Duo 为适配更薄的机身,采用更大数量、更薄、更长的 FPC,跨弯折区域连接屏幕、电池与摄像模组
② 主逻辑板向更高阶 HDI 与类载板(SLP)迁移,为端侧 AI 模块、升级的摄像信号链腾空间
③ 产业链信息显示,头部软板厂多层产线稼动率已超 90%,部分高层数软板订单排期已排到 11 月
一句话:高端 FPC 不再是“顺手做做”的品类,而是和汽车、医疗、工业板抢同一批高端产能的硬通货。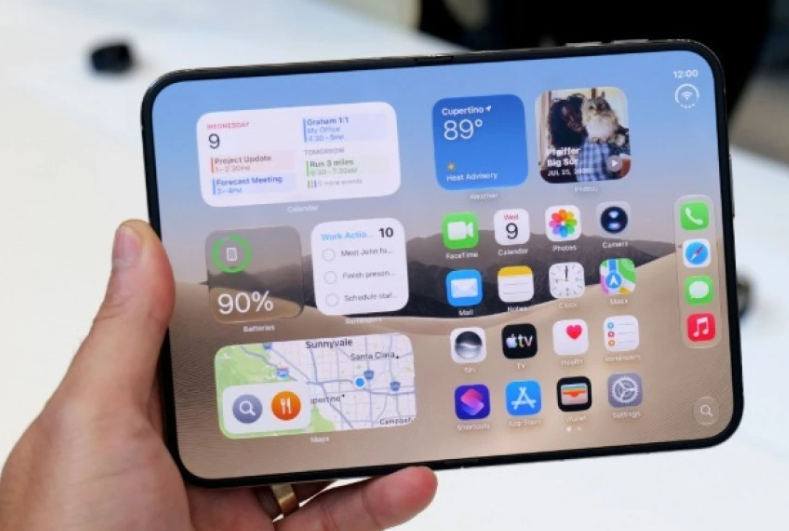
02 紧张到什么程度?盯紧三个信号
信号一 · 设备稼动率
头部软板厂多层产线普遍超过 90%,新单议价空间收窄,插单难度明显上升。
信号二 · 非苹果客户交期
8 月起普遍拉长 2–3 周,Q4 要出货的项目必须提前锁排期。
信号三 · 高层数与软硬结合板
高端产线排队更久,软硬结合板项目建议按 8–12 周 反推下单时间。
⚠️ 需要说明:紧张的并不是“所有 FPC”,而是高层数、高密度、高频高速这一类高端产能。低端单双层标准化产线目前反而存在冗余——结构性分化,才是这轮行情典型的特征。
03 为什么这轮不一样:用量和层数同时在涨
如果只是手机出货量增加,行业不会这么紧张。真正的原因是两个变量叠加:
12 → 18 片
智能手机单机 FPC 用量(2020 年 → 2026 年)
折叠屏结构、AI 终端内部传感器阵列是主要增量
突破 42%
2026 年多层 FPC 出货占比(首次)
新导入软板产品中超过一半采用多层设计
层数上去,同样产能能做出的板子数量就下来了。再加上新能源车 BMS 电池管理、车载摄像头模组,以及 AI 服务器、光模块高速互连的需求放量——多条赛道同时挤向同一批高端产能。
04 谁“受伤”:中小批量与非消费电子项目
高端产能优先服务大客户大订单,这是商业逻辑,无可厚非。但[敏感词]三类项目,影响是直接的:
工业控制类:原本 3–5 周的常规排期被拉长,任何一层 HDI 或软硬结合结构都可能推到 7 周以上
汽车与医疗类:可靠性、追溯性要求高,可替代供应商少,原厂排期被挤后换厂成本很高
小批量与打样类:订单量小、议价能力弱,容易在排产时被“往后放”
05 Q4 备货期,四条实操建议
1. 把滚动预测变成有量的订单
没有明确数量的框架协议,在产能紧张期基本被视为“软需求”,很难占到排期。
2. 确认供应商的客户结构
消费电子占比过高的工厂,手机峰值期必然优先保大客户;客户结构分散的供应商,交期更稳。
3. 按 8–12 周反推下单节点
Q4 要出货的项目,现在就该把 PO 落地,而不是等到 10 月再谈。
4. DFM 别只堆密度
产能受限环境下,线宽线距过紧、结构过复杂会显著拉长周期并拉低良率。非关键指标该放宽就放宽,为交期留余量。
06 中小批量项目,怎么拿到稳定交期
精科裕隆电子专注 FPC 柔性线路板与软硬结合板的研发与制造,产品覆盖单面、双面、多层 FPC 及刚挠结合板,服务消费电子、汽车电子、医疗设备、工业控制、新能源等领域。
✅ 同批同线生产:中小批量与批量订单走同一批工艺参数,避免“打样能过、量产翻车”
✅ 加急打样通道:工程提前介入,协助布局评审、工艺可行性分析与叠层设计
✅ 车规 / 医疗配套:支持无铅无卤板材,可提供对应材质报告,适配出口与合规要求
✅ 交期透明:下单前明确排产节点与关键工序用时,不做模糊承诺
手上有 Q4 出货的 FPC 项目?
把图纸和需求量发给我们,评估后给出可执行的生产周期与报价。
📞 18682274874(王女士)
☎️ 0755-27338957
✉️ szjkyl_fpc@163.com
写在后
消费电子的每一次形态创新,都会沿着产业链向上传导,终变成软板厂产线上的一小时、一张排期表。
对硬件企业来说,与其在缺料时焦虑,不如在行情还宽松的时候,把供应商选对、把排期锁死。
深圳精科裕隆电子有限公司|深圳市宝安区沙井镇后亭第二工业区 66 号 3 楼
支付宝收款码
客服微信
关注微信公众号
